英国の金融行為規制機構(FCA)は、現物の金に対する所有権を表すトークンについて、既存の集団投資スキーム(CIS)およびオルタナティブ投資ファンド(AIF)規制から限定的に除外する可能性を検討している。
ただし、規制除外は決定事項ではない。FCAは2026年9月14日に意見募集を開始し、市場参加者から得た証拠を基に、ガイダンス、対象を絞った免除、独自制度などを比較する段階にある。
FCAが金トークンの規制見直しを始めた背景
CoinDeskが報じた今回の動きの根拠は、FCAが公表した「Tokenised Gold」に関する意見募集文書だ。FCAは、金の取引、移転、担保設定、保有をトークン化によって改善できるかを検討している。意見募集の期限は2026年10月23日であり、現時点では具体的な免除条件や施行日は確定していない。
検討の背景には、ロンドンが世界有数の現物金取引・保管拠点である一方、金融市場のデジタル化が進んでいることがある。ロンドン市場は、LBMAのLondon Good Delivery、専門的な保管庫、ディーラー、清算参加者によって信頼性を築いてきた。FCAは、この既存インフラを失うのではなく、DLTと接続することで競争力を維持したい考えだ。
FCAとイングランド銀行は2026年5月にも英国ホールセール市場のトークン化について意見を募集している。その回答で金が具体的な対象として挙げられたことが、今回の個別検討につながった。CME Groupが金関連商品の取引時間拡大を進め、Kalshiも金価格に連動する新商品を模索するなど、金市場全体でデジタル取引への対応が進んでいることも重要な文脈である。
なぜCIS・AIF規制が金トークンの障壁になるのか
英国のCISは、複数の参加者が資産から生じる利益を共有し、その資産が全体として管理される仕組みを広く対象とする。AIFの定義も集団的な資産運用を含むため、金トークンの設計次第ではファンドとして扱われる可能性がある。
例えば、特定の金地金に対する直接の所有権を保有者へ与え、資産を共同運用しないトークンは、FCAの見解ではCISやAIFに該当しない可能性が比較的高い。一方、複数の利用者が一本の金地金を小口で共有し、その金地金を発行者が一括管理・売却する構造は、資産のプールや共同管理と判断されやすい。
CISまたはAIFに分類されると、運営者の認可、情報開示、販売対象、監督などの追加要件が生じる。さらに、金だけを対象とする仕組みはUCITSとして設計できず、無規制CISに該当すれば一般消費者への販売が制限される可能性もある。FCAが問題視しているのは投資家保護そのものではなく、実質的にファンドではない金の所有権トークンまで、構造上の曖昧さによってファンド規制へ取り込まれる点だ。
既存例であるPaxos Gold(PAXG)やTether Gold(XAUT)を比較する際も、単に「金価格に連動する暗号資産」と捉えるべきではない。保有者がどの金に対して、どのような法的権利と償還請求権を持つかが規制判断の中心になる。
FCAが検討する規制対応と適格トークンの条件
FCAが示した選択肢は一律の規制撤廃ではない。既存ルールの適用方法を説明するガイダンス、優良・不適切事例の公表、一定条件を満たす「適格金トークン」の分類、CIS・AIFからの限定的な除外、金またはコモディティ・トークン向けの独自制度などが候補に挙げられている。
免除を設ける場合も、対象は「金を裏付けにしている」と表示するだけのトークンではない。FCA文書から読み取れる主な条件は、次の通りだ。
- 保有者の法的な所有権が明確である
- 裏付けとなる金の品質と所在を確認できる
- 発行量と保管記録、オンチェーン残高を照合できる
- 金が発行者自身の資産から分別して保管される
- 発行と償還の方法、手数料、最低条件が開示される
- 独立監査や残高証明が行われる
- 発行者、保管業者、技術事業者が破綻した場合の処理が定められる
- サイバー攻撃やシステム停止に対する復旧体制がある
PAXGやXAUTの利用を検討する場合も、発行者の説明だけでなく、利用規約、保管先、監査・証明資料、現物償還条件を個別に読む必要がある。将来英国で免除制度が導入されても、既存の全金トークンが自動的に適格商品になるわけではない。
ロンドン金市場とホールセール金融への効果
現物金には、特定の金地金を顧客の所有物として記録する「アロケーテッド」と、口座提供者に対する金の引渡請求権を記録する「アンアロケーテッド」がある。前者は所有権を明確にしやすい反面、個別資産を移動・管理する負担が大きい。後者は取引しやすいが、口座提供者へのカウンターパーティーリスクが残る。
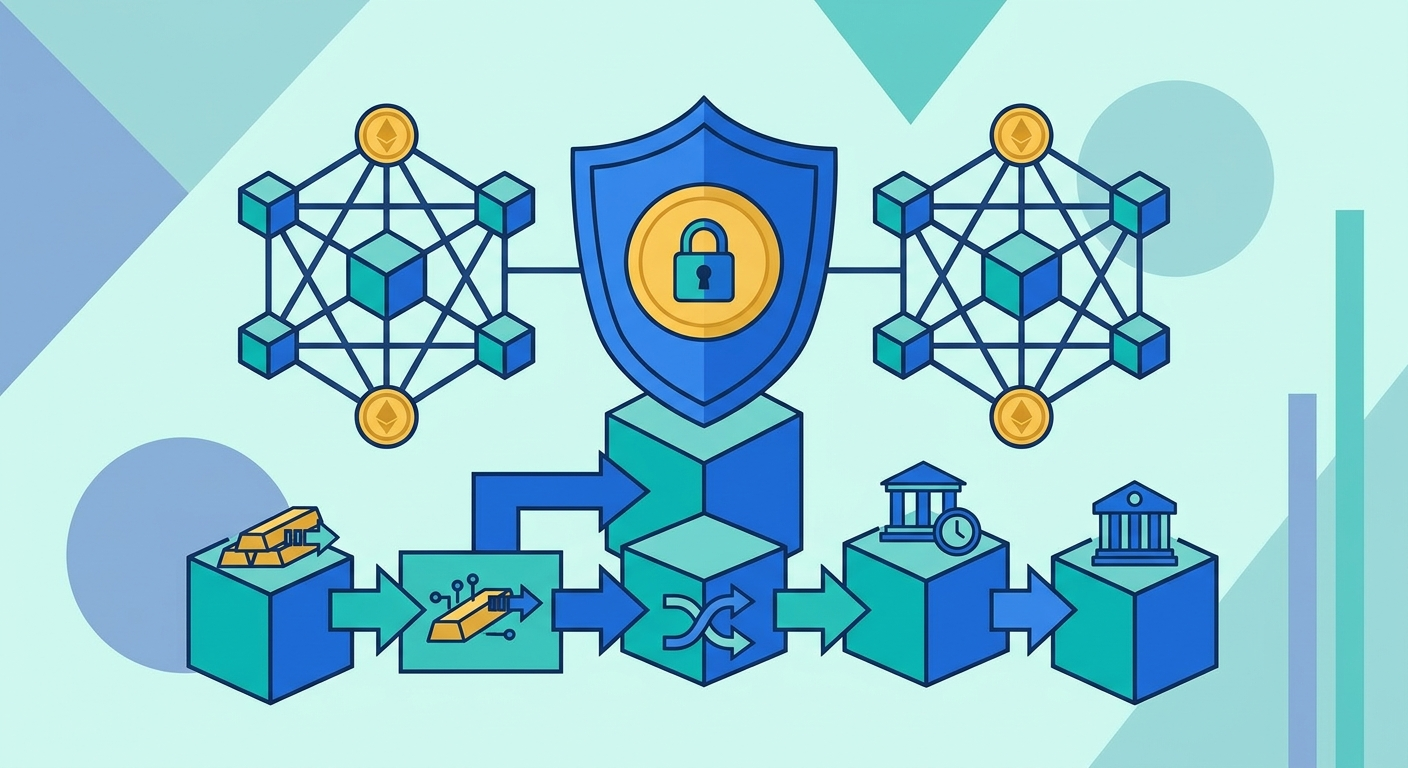
適切に設計された金トークンは、アロケーテッド金の権利関係を維持しながら、DLT上で移転できる可能性がある。銀行や証券会社がレポ取引、証券貸借、デリバティブ取引の担保として利用できれば、保管庫に眠る金を日中に移動させ、担保管理へ組み込む用途が考えられる。
また、金トークンとドル建て決済トークンを同時に交換するDelivery versus Paymentを実現できれば、金側と現金側が別々に決済されることによる時間差を縮小できる。ただし、ブロックチェーン上の移転完了が法的な決済完了と一致するか、保管庫の台帳とオンチェーン残高を誰が照合するかという課題は残る。
英国が目指しているのは、PAXGやXAUTのような既存商品の単純な誘致ではなく、LBMAを中心とする保管・品質管理とデジタル市場を接続したホールセール基盤の形成だと考えられる。
DEX・DeFi市場にはどのような影響があるか
規制上の位置付けが明確になれば、金トークンはDEXでの交換対象だけでなく、DeFiレンディングやオンチェーン担保管理に利用しやすくなる可能性がある。例えば、金トークンとUSDCなどのステーブルコインを組み合わせた流動性プール、金を担保とする借入、RWAポートフォリオへの組み込みが想定される。
ただし、FCAの主眼はまず英国のホールセール市場であり、UniswapやCurve Financeへの無条件な流通を認める提案ではない。本人確認を行う許可型ネットワーク、参加者を限定した市場、既存の清算・担保管理システムとの接続が先行する可能性もある。
さらに、規制された発行体であっても、DEX側のスマートコントラクトリスクやブリッジリスクは別問題だ。発行元チェーンで完全な裏付けが存在しても、別チェーン上のラップドトークンはブリッジ運営者への追加リスクを伴う。流動性が少ないプールでは、金価格からの乖離や大きなスリッページも発生し得る。
したがって、制度整備は金トークンの信用力を高める一要素にすぎない。発行体、保管、ネットワーク、ブリッジ、DEX、価格オラクルを一つのリスク連鎖として評価する必要がある。
投資家が金トークンを選ぶ際の確認事項
個人投資家は「現物金で裏付けられている」という説明だけで判断してはいけない。PAXG、XAUTなどを比較するときは、まずトークン保有者が現物金の所有者になるのか、発行者に対する契約上の請求権だけを持つのかを確認したい。
次に、金の保管先と分別管理、発行残高との照合方法、第三者による保証、現物または法定通貨への償還条件を読む。償還可能と書かれていても、対象地域、本人確認、最低数量、配送費用などの条件によって、一般利用者が実際には現物を受け取れない場合がある。
DEXで購入する場合は、公式コントラクトアドレスとの一致、プールの流動性、価格オラクル、トークンの発行チェーンを確認する。名称やシンボルは誰でも模倣できるため、検索結果やウォレット画面だけを信用するのは危険だ。発行者が凍結・移転制限機能を持つ場合は、その権限と発動条件も調べる必要がある。
FCAの意見募集後に制度変更が行われるとしても、免除は安全性の保証や価格上昇の保証を意味しない。英国での販売資格、発行者の規制状況、DEXで利用するスマートコントラクトの安全性は、それぞれ別に確認すべき項目である。
まとめ
FCAは、現物金の明確な所有権を表す一部の金トークンについて、CIS・AIF規制からの限定的な除外を含む政策対応を検討している。目的は投資家保護を弱めることではなく、実質的にファンドではない商品に不釣り合いな規制が適用される問題を解消し、ロンドンの金市場をデジタル金融へ接続することにある。
今後の焦点は、所有権、保管、分別管理、償還、監査、破綻時処理、オンチェーン記録との照合をどの制度で担保するかだ。明確な基準が成立すれば、金トークンはホールセール担保や決済に加え、DEX・DeFiにおけるRWAの選択肢としても存在感を増す可能性がある。一方、規制上の検討は始まったばかりであり、利用者は個別商品の構造とオンチェーン固有のリスクを引き続き精査する必要がある。